Tableau De Bord Indicateurs : choisir les bons repères pour piloter son activité
Un tableau de bord indicateurs est une vue synthétique de quelques mesures calculées à partir de l’activité, comparées à un objectif, à une période antérieure ou à un seuil d’action. Pour un commerce tunisien, il doit permettre de répondre vite à des questions concrètes : les ventes du jour couvrent-elles les attentes, quels produits risquent la rupture, et l’écart de caisse doit-il être vérifié ?
Table of Contents
- Ce qu’est un Tableau De Bord Indicateurs — et ce qu’il n’est pas
- Pourquoi ces indicateurs comptent au quotidien
- Choisir un petit ensemble de mesures qui répond à des questions précises
- Comment calculer, comparer et présenter les indicateurs
- Où le tableau de bord se trompe — ou donne une fausse assurance
- Mettre en place un tableau de bord que l’équipe utilisera
Ce qu’est un Tableau De Bord Indicateurs — et ce qu’il n’est pas
Un indicateur transforme des opérations enregistrées — ventes, achats, mouvements de stock, encaissements ou interventions — en un repère qui aide à décider. Le tableau de bord rassemble ces repères dans une vue organisée par activité et par période. Sa valeur ne vient pas du nombre de graphiques, mais du lien entre une mesure définie, une comparaison compréhensible et une action possible.
Par exemple, le total des ventes indique un montant. Il devient plus utile lorsqu’on le compare aux ventes de la même période précédente, en précisant si l’on parle de ventes hors taxes ou toutes taxes comprises, et si les retours sont déduits. Une carte qui affiche « ventes : 4 200 TND » sans période, unité ni règle de calcul est une donnée visible, pas encore un indicateur de pilotage.
Le tableau de bord se distingue aussi d’un rapport détaillé. Le premier signale où regarder ; le second aide à comprendre ce qui s’est passé ligne par ligne. Un gérant peut repérer une baisse des ventes de boissons sur son écran, puis ouvrir les tickets ou le détail des articles pour vérifier si elle vient d’une rupture, d’un changement d’horaires ou d’une baisse réelle de la demande.
- Mesure : ventes nettes de retours sur la journée, en TND.
- Comparaison : même jour de la semaine précédente, ou objectif défini par le gérant.
- Signal : écart assez important pour mériter une vérification.
- Action : contrôler les horaires, les stocks, les prix ou les transactions concernées.
Une interface ne remplace ni le jugement du responsable ni la vérification comptable. Elle rend les écarts plus visibles ; elle ne prouve pas, à elle seule, leur cause.
Pourquoi ces indicateurs comptent au quotidien
Dans une épicerie, un supermarché ou un magasin spécialisé, les ventes et le stock évoluent ensemble. Un chiffre d’affaires stable peut masquer des produits fréquemment indisponibles, tandis qu’un stock élevé peut immobiliser de la trésorerie sur des références qui tournent peu. Suivre les deux côtés évite de piloter uniquement par le montant vendu.
Pour un café ou un fast-food, les indicateurs utiles suivent aussi le rythme du service : nombre de tickets, montant moyen par ticket, ventes par famille de produits et annulations. Une moyenne ne raconte pas toute l’histoire. Si le ticket moyen monte tandis que le nombre de tickets baisse, le responsable doit distinguer une hausse des achats par client d’une baisse de fréquentation avant de modifier ses offres ou ses équipes.
Un grossiste ou un distributeur a une autre difficulté : les données doivent être lisibles par dépôt, zone ou canal de vente. Un stock total peut sembler suffisant alors que le dépôt qui prépare les commandes est en rupture. Pour un service de réparation ou d’installation, les indicateurs peuvent plutôt suivre les interventions ouvertes, terminées et facturées, en reliant le travail effectué aux encaissements attendus.
Le tableau de bord aide donc à répartir l’attention, pas seulement à surveiller des résultats. Pour chaque indicateur, le responsable doit pouvoir dire qui le consulte, à quel rythme et quelle décision il peut déclencher. Si personne ne peut nommer cette décision, l’indicateur est probablement secondaire.
- Un commerçant vérifie les ventes et les écarts de caisse à la fermeture.
- Un responsable de stock surveille les articles sous leur niveau de réapprovisionnement.
- Un gérant de café compare les ventes par tranche de service pour organiser les achats.
- Un consultant suit les factures échues avec son client pour prioriser les relances.
Choisir un petit ensemble de mesures qui répond à des questions précises
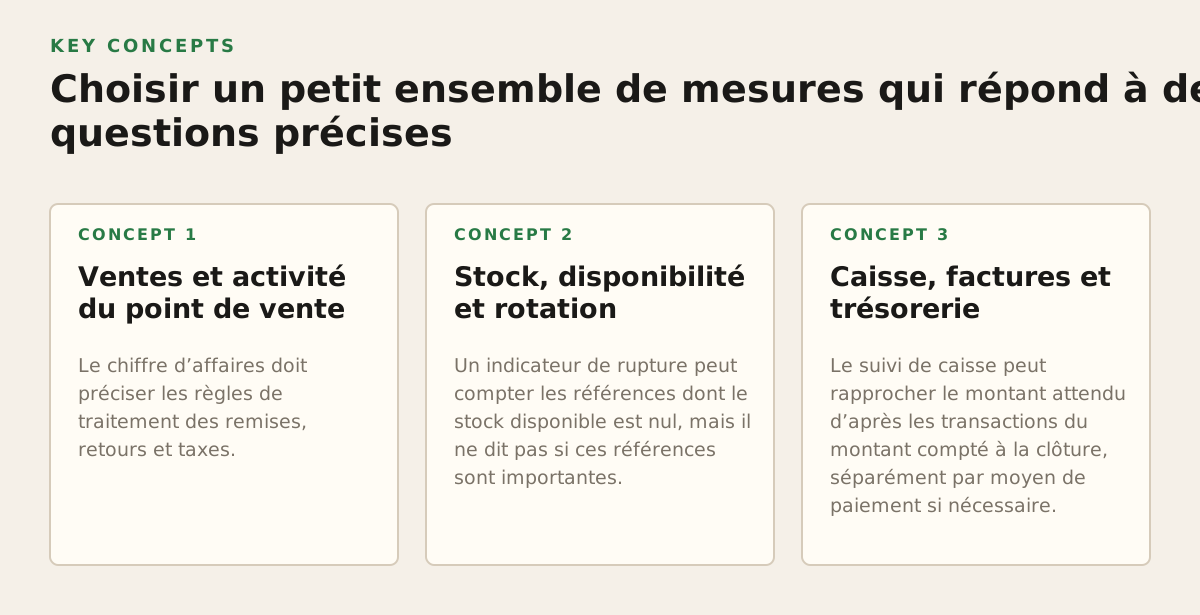
Commencez par les décisions récurrentes, puis choisissez les indicateurs qui les éclairent. Évitez de partir d’une liste de mesures disponibles dans un logiciel : une donnée techniquement accessible n’est pas forcément utile à la gestion. Un tableau de bord initial peut se concentrer sur ventes, marge estimée, stock et trésorerie, puis évoluer lorsque les responsables rencontrent une question non couverte.
Ventes et activité du point de vente
Le chiffre d’affaires doit préciser les règles de traitement des remises, retours et taxes. Ajoutez le nombre de tickets ou de commandes si vous devez distinguer le volume d’activité du montant moyen dépensé. Le panier moyen peut se calculer ainsi : montant des ventes retenues divisé par le nombre de tickets retenus. Fixez la même règle des deux côtés ; mélanger commandes annulées et commandes payées fausse la comparaison.
Stock, disponibilité et rotation
Un indicateur de rupture peut compter les références dont le stock disponible est nul, mais il ne dit pas si ces références sont importantes. Une liste courte des produits prioritaires, associée à leur quantité disponible et à un seuil de réapprovisionnement, aide davantage à agir. La rotation des stocks demande des données cohérentes sur les ventes ou consommations et sur le stock moyen ; elle ne doit pas être présentée comme exacte si les mouvements, pertes ou transferts ne sont pas enregistrés.
Caisse, factures et trésorerie
Le suivi de caisse peut rapprocher le montant attendu d’après les transactions du montant compté à la clôture, séparément par moyen de paiement si nécessaire. Pour les factures clients, distinguez les montants émis, encaissés et encore dus. Une facture créée n’est pas une entrée de trésorerie ; les confondre donne une vision trop optimiste des liquidités disponibles.
Le tableau ci-dessous présente des formules de départ. Les données sont illustratives et ne constituent pas des seuils universels ; adaptez-les à vos règles de vente et de comptabilisation.
| Indicateur | Calcul de départ | Question de gestion |
|---|---|---|
| Ventes nettes | Ventes enregistrées moins retours et remises retenus | Quel montant a réellement été vendu sur la période ? |
| Panier moyen | Ventes retenues ÷ tickets retenus | Le montant par achat évolue-t-il ? |
| Écart de caisse | Montant compté moins montant attendu | Faut-il examiner la clôture ou les opérations ? |
| Références sous seuil | Nombre de produits dont le disponible est inférieur au seuil défini | Quels articles vérifier ou commander ? |
Comment calculer, comparer et présenter les indicateurs
Chaque indicateur a besoin d’une fiche de définition, même si elle tient en quelques lignes : nom, formule, source des données, période, filtres et personne responsable. Cette discipline évite les discussions où deux employés utilisent le même nom pour des calculs différents. Elle est particulièrement importante lorsque les tickets, factures et mouvements de stock proviennent de plusieurs postes ou dépôts.
La structure des données compte également. Microsoft explique que les modèles analytiques gagnent à séparer les tables d’événements mesurables des tables qui décrivent les produits, dates ou magasins ; cette organisation facilite le filtrage et la cohérence des calculs dans un modèle de données (documentation Microsoft sur les schémas en étoile). En pratique, un ticket devrait conserver une date, un point de vente, des articles et des quantités identifiables, plutôt qu’être résumé dans un seul total impossible à examiner.
Une présentation utile montre la valeur actuelle, sa période et une comparaison pertinente. Les tableaux de bord Power BI, par exemple, rassemblent des visualisations pour suivre des mesures et peuvent renvoyer vers les rapports qui apportent le détail (documentation Microsoft sur les tableaux de bord). L’idée à retenir n’est pas de reproduire un outil particulier, mais de garder une vue de synthèse lisible et un chemin vers les opérations sous-jacentes.
Un visuel de type KPI peut afficher une valeur par rapport à une cible et montrer son évolution ; il faut donc définir la cible et le sens souhaité avant de choisir une couleur ou une flèche (documentation Microsoft sur le visuel KPI). Une hausse n’est pas toujours favorable : une hausse des ventes peut être positive, alors qu’une hausse des retours ou des écarts de caisse appelle une vérification.
- Fixez la période : jour, semaine ou mois, selon la décision à prendre.
- Choisissez une comparaison : objectif, période comparable ou seuil opérationnel.
- Vérifiez la formule : testez-la sur quelques transactions connues avant de l’utiliser pour piloter.
- Ajoutez le détail utile : magasin, dépôt, famille ou mode de paiement, sans surcharger la vue principale.
Pour un suivi ponctuel dans un tableur, un tableau croisé dynamique permet de résumer et d’explorer des données structurées par catégories ; il ne corrige toutefois pas les erreurs de saisie ou les définitions incohérentes dans les données d’origine (aide Google Sheets sur les tableaux croisés dynamiques). Avant de comparer les résultats, vérifiez les dates, doublons, annulations et unités de mesure.
Où le tableau de bord se trompe — ou donne une fausse assurance
Le premier risque est la définition ambiguë. « Stock disponible » peut désigner le stock physique, le stock moins les réservations, ou le stock vendable après prise en compte des articles endommagés. Si l’équipe change de définition sans le savoir, une alerte de réapprovisionnement peut être ignorée ou déclenchée trop tard.
Le deuxième risque est une donnée incomplète ou en retard. Un transfert non saisi, un retour traité le lendemain ou une vente enregistrée sur le mauvais dépôt modifie les indicateurs concernés. Si la caisse est mise à jour immédiatement mais que les achats arrivent dans le système plus tard, les ventes du jour et la marge estimée ne sont pas comparables au même instant. Affichez donc la date de mise à jour lorsque les sources ne sont pas synchronisées.
Le troisième risque consiste à agir sur une moyenne qui cache les écarts. Un résultat mensuel correct peut inclure des journées très faibles et d’autres exceptionnellement fortes. Une comparaison doit conserver un périmètre semblable : mêmes horaires, mêmes magasins et mêmes règles de traitement, dans la mesure du possible. Pour une activité saisonnière, comparer deux périodes non comparables peut conduire à commander trop ou pas assez.
Enfin, un indicateur peut encourager un comportement indésirable s’il devient une cible isolée. Suivre uniquement le nombre de tickets peut pousser à accélérer le service au détriment de la qualité ; regarder uniquement la valeur du stock peut masquer les ruptures. Associez les mesures qui se contrôlent mutuellement et examinez les détails avant de conclure à une cause.
- Si les ventes baissent, vérifiez d’abord les horaires, les fermetures et les opérations annulées.
- Si les ruptures augmentent, contrôlez aussi les transferts, les réceptions et les seuils par article.
- Si l’écart de caisse change, examinez les clôtures et les moyens de paiement avant d’attribuer une responsabilité.
- Si la marge estimée varie, vérifiez les coûts d’achat et les changements de prix utilisés dans le calcul.
Mettre en place un tableau de bord que l’équipe utilisera
Commencez avec les décisions qui reviennent chaque jour ou chaque semaine. Un gérant de superette peut suivre les ventes nettes, les écarts de caisse et les produits sous seuil ; un restaurant peut ajouter les ventes par famille et les annulations ; un distributeur peut séparer les stocks et commandes par dépôt. Le bon périmètre dépend du travail réel, pas d’un modèle standard appliqué à toutes les entreprises.
Pour une première version, l’exemple suivant est une politique de démarrage illustrative, à adapter selon l’activité et la qualité des données :
- Retenir quatre à six indicateurs qui déclenchent une décision identifiable.
- Attribuer un responsable à la vérification de chaque source de données.
- Examiner les indicateurs à une cadence adaptée : clôture pour la caisse, revue régulière pour les stocks, suivi périodique pour les tendances.
- Noter les anomalies connues, comme une fermeture exceptionnelle ou un inventaire en cours, avant d’interpréter les variations.
Après quelques cycles de revue, retirez les indicateurs que personne n’utilise et corrigez ceux qui génèrent des alertes sans action. Si deux personnes obtiennent des résultats différents, comparez d’abord période, filtres, retours et formule ; n’ajoutez pas une nouvelle mesure pour compenser une définition non résolue. L’objectif est une routine de décision stable, pas un écran toujours plus rempli.
Pour une PME tunisienne qui veut relier ventes, stock, caisse, clients, fournisseurs et rapports dans un même outil, Inventisia propose une application de gestion pour Windows et macOS, disponible en français, arabe et anglais, avec accès à vie contre un paiement unique. Découvrez Inventisia pour voir si son périmètre correspond à votre façon de travailler.
Authored with NotFair SEO
Download Inventisia Now
600 DT · Lifetime access · 3-day free trial · WhatsApp support
Download the app