Rapport De Gestion : définition, obligations en Tunisie et méthode pratique pour les PME
Un rapport de gestion peut désigner deux documents différents : le rapport légal présenté par les dirigeants aux associés ou actionnaires, et le tableau de pilotage interne utilisé chaque semaine par une PME. En Tunisie, le premier répond à des obligations liées à la forme de la société et à ses comptes ; le second transforme les données de caisse, de stock, d’achats et de trésorerie en décisions concrètes. Pour un commerce, un restaurant, un distributeur ou une entreprise de services, il faut donc les distinguer avant de choisir les indicateurs et le logiciel.
Table of Contents
- Deux sens à ne pas confondre
- Pourquoi ce rapport compte pour une PME tunisienne
- Comment construire un rapport interne fiable
- Quels indicateurs utiliser selon l’activité
- Les limites, les erreurs et la frontière avec le légal
- Mettre en place une routine exploitable
Deux sens à ne pas confondre
La confusion vient du même mot, mais les destinataires et les objectifs ne sont pas les mêmes. Le rapport légal ou sociétaire accompagne la vie juridique et financière de l’entreprise. Le rapport interne de gestion sert au dirigeant, au responsable de magasin, au chef de caisse ou au comptable pour comprendre ce qui se passe entre deux clôtures.
Le rapport légal : rendre compte aux associés
Dans une société concernée, les dirigeants présentent généralement aux associés ou actionnaires une information sur l’activité, les résultats, les événements importants et les perspectives, en lien avec les états financiers et les décisions soumises à l’assemblée. Le contenu exact, les signatures, les délais, l’intervention éventuelle d’un commissaire aux comptes et les formalités dépendent de la forme sociale, de la taille et de la réglementation applicable.
Le Code des sociétés commerciales publié par le Conseil du marché financier constitue une source de référence pour vérifier les règles applicables aux sociétés tunisiennes. Il ne faut pas déduire d’un modèle trouvé en ligne qu’un même rapport convient automatiquement à une SARL, une SA ou une autre structure : la forme juridique commande les obligations.
Un document interne, même très complet, ne remplace donc pas le rapport exigé par les textes. Il peut fournir les chiffres préparatoires, mais la rédaction finale, la validation et le dépôt éventuel doivent être vérifiés avec le comptable, l’expert-comptable ou le conseil juridique de l’entreprise.
Le rapport interne : piloter avant qu’il ne soit trop tard
Le rapport interne n’est pas nécessairement un document réglementaire. C’est une synthèse périodique qui répond à des questions opérationnelles :
- Les ventes progressent-elles grâce au volume, au prix ou à quelques produits seulement ?
- Quels articles sont bientôt en rupture, surstockés ou immobilisent inutilement de la trésorerie ?
- La marge couvre-t-elle les remises, les pertes, les frais de livraison et les charges courantes ?
- Les écarts de caisse viennent-ils d’une erreur, d’un remboursement ou d’une mauvaise procédure ?
- Quels clients doivent être relancés et quels fournisseurs perturbent les délais d’approvisionnement ?
Il peut être quotidien pour un supermarché, hebdomadaire pour un café ou mensuel pour un grossiste. Sa valeur vient de sa régularité et de sa capacité à déclencher une action, pas de son volume de pages. Un bon rapport interne est court, comparable et orienté décision.
Pourquoi ce rapport compte pour une PME tunisienne
Une petite entreprise peut être rentable sur le papier et manquer de liquidités. Elle peut aussi afficher un chiffre d’affaires en hausse tout en perdant de la marge à cause des remises, des achats mal négociés ou des produits invendus. Le rapport de gestion met ces tensions côte à côte.
Relier ventes, marge et trésorerie
Le chiffre d’affaires mesure les ventes enregistrées, pas l’argent réellement disponible. Une vente à crédit augmente l’activité mais ne règle pas immédiatement les salaires, le loyer ou le fournisseur. À l’inverse, un achat important réduit la trésorerie avant que les marchandises soient vendues.
Pour un commerce de détail, le suivi minimal devrait distinguer ventes encaissées, créances clients, achats, stock disponible et marge estimée. Pour un restaurant, ajoutez les pertes, les annulations, les consommations internes et le coût des matières. Pour un réparateur, séparez la main-d’œuvre facturée, les pièces consommées et les interventions encore non facturées.
Transformer une anomalie en action
Un indicateur n’est utile que s’il mène à une décision. Une baisse des ventes peut appeler une promotion, mais aussi révéler une rupture de stock ou un problème de disponibilité en caisse. Une marge faible peut venir d’un prix trop bas, d’un coût d’achat mal actualisé ou d’une recette dont les composants ont augmenté.
Le rapport doit donc comporter une colonne ou une note « constat / cause probable / action / responsable ». Sans cette passerelle, le document devient une photographie historique plutôt qu’un outil de management.
À titre d’exemple illustratif, un magasin peut appliquer cette règle de lecture :
- Ventes de la semaine : 18 000 TND ; ventes de la semaine précédente : 20 000 TND ; variation : −10 %.
- Trois ruptures représentent 2 400 TND de ventes estimées non réalisées : le responsable vérifie les commandes avant de lancer une remise générale.
- Les remises passent de 3 % à 8 % du chiffre d’affaires : le gérant contrôle les autorisations et les prix minimums.
- Un écart de caisse de 75 TND est identifié : la clôture, les remboursements et les annulations sont rapprochés avant toute conclusion.
Ces montants ne sont pas des seuils universels ; ils illustrent seulement la manière de relier un chiffre à une vérification. La tendance et la cause importent davantage qu’un indicateur isolé.
Comment construire un rapport interne fiable
Commencez par définir la décision que chaque partie du rapport doit faciliter. Un responsable de point de vente n’a pas besoin du même écran qu’un directeur qui suit quatre dépôts. Le premier veut connaître les ventes par caisse et les ruptures du lendemain ; le second doit comparer les stocks, les transferts et la rentabilité par site.
Choisir un périmètre et une période
Fixez une période stable : jour, semaine, mois ou exercice. Ne comparez pas un mois de 31 jours avec une période promotionnelle sans le signaler. Pour une activité saisonnière, comparez aussi avec la même période de l’année précédente lorsque les données sont disponibles.
Définissez ensuite le périmètre :
- un magasin, une caisse ou l’ensemble des points de vente ;
- un dépôt, une famille de produits ou un fournisseur ;
- les ventes encaissées seulement, ou les ventes facturées incluant le crédit ;
- les produits vendus, les services réalisés, ou les deux ;
- les montants avec ou sans taxes, selon l’usage du rapport.
La présentation doit afficher clairement l’unité, la période et le périmètre. Un chiffre sans définition n’est pas comparable. Le chiffre d’affaires « du mois » peut varier selon qu’il inclut les avoirs, les commandes non livrées ou les ventes annulées.
Organiser les données à la source
La qualité du rapport dépend du processus avant l’export. Une vente enregistrée sans article, un achat saisi avec une mauvaise unité ou un retour non relié à la facture fausse plusieurs indicateurs à la fois. Les contrôles doivent donc commencer au point de vente et à la réception des marchandises.
- Enregistrer chaque article avec une référence stable, une unité et un prix d’achat actualisé.
- Associer les ventes aux caisses, vendeurs, canaux ou sites lorsque cette information sert réellement à décider.
- Documenter les retours, annulations, remises et sorties de stock non commerciales.
- Rapprocher les encaissements avec les moyens de paiement et la clôture de caisse.
- Conserver la trace des corrections au lieu d’écraser silencieusement l’historique.
Pour les états financiers, la logique comptable impose par ailleurs une présentation cohérente et une information compréhensible. Les principes de présentation des états financiers décrits par IAS 1 sur le site officiel de l’IFRS Foundation illustrent notamment l’importance de la comparabilité et de la présentation fidèle ; ils ne remplacent pas les normes et obligations tunisiennes applicables à votre société.
Quels indicateurs utiliser selon l’activité
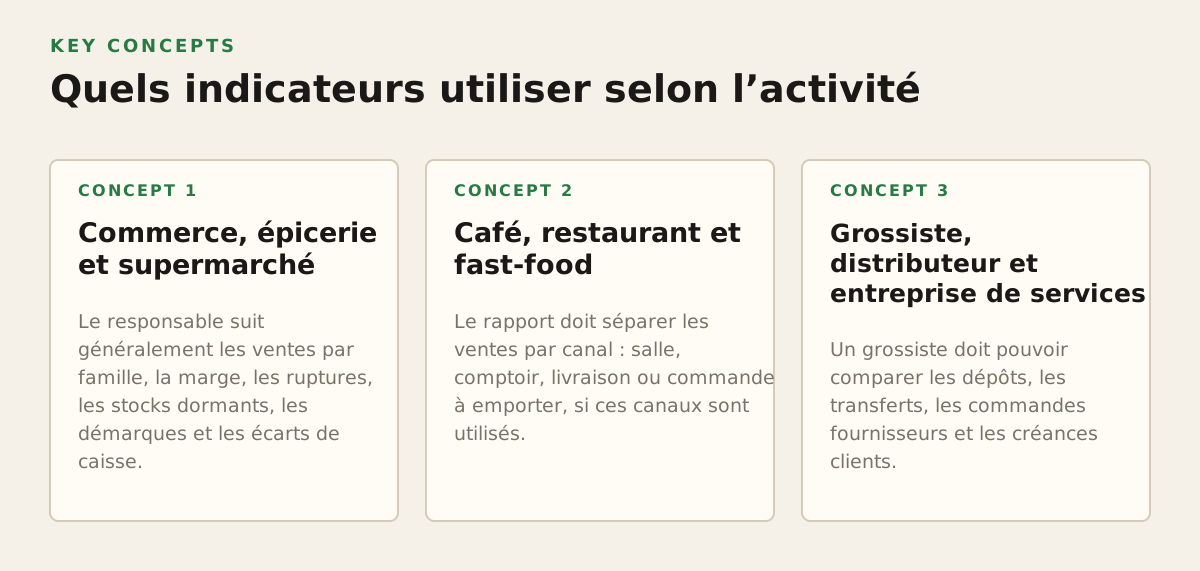
Le rapport n’a pas à reprendre tout ce que le logiciel peut calculer. Sélectionnez des indicateurs reliés à une décision et ajoutez une explication lorsqu’une variation est anormale.
Commerce, épicerie et supermarché
Le responsable suit généralement les ventes par famille, la marge, les ruptures, les stocks dormants, les démarques et les écarts de caisse. Le stock doit être lu en quantité et en valeur : une rupture sur un produit essentiel n’a pas la même conséquence qu’un stock lent sur un article secondaire.
- Ventes par famille et par période ;
- marge estimée par article ou catégorie ;
- articles sans mouvement depuis une période définie par l’entreprise ;
- ruptures et commandes en attente ;
- écarts entre stock théorique et comptage physique.
Une alerte de stock n’est pas une commande automatique. Elle doit tenir compte du délai fournisseur, de la consommation habituelle, de la saison et de la capacité financière. Le meilleur stock est disponible au bon moment, pas simplement élevé.
Café, restaurant et fast-food
Le rapport doit séparer les ventes par canal : salle, comptoir, livraison ou commande à emporter, si ces canaux sont utilisés. Il doit aussi rapprocher les ventes des consommations théoriques. Si 100 sandwiches ont été vendus mais que la consommation de pain ou de viande paraît supérieure, vérifiez les portions, les pertes, les repas du personnel et les erreurs de saisie.
Les indicateurs utiles peuvent inclure :
- ventes par service ou créneau ;
- nombre de tickets et panier moyen ;
- annulations, offerts et remises ;
- consommation théorique contre sorties de matières ;
- coût matière estimé et produits les plus rentables.
Le coût matière n’est pas une vérité comptable définitive si les recettes, les grammages ou les prix d’achat ne sont pas à jour. Présentez-le comme une estimation de pilotage et contrôlez périodiquement les fiches techniques.
Grossiste, distributeur et entreprise de services
Un grossiste doit pouvoir comparer les dépôts, les transferts, les commandes fournisseurs et les créances clients. Le rapport met en évidence les articles immobilisés dans un entrepôt alors qu’ils manquent dans un autre. Les ventes par client ou secteur peuvent aussi révéler une dépendance excessive à quelques comptes.
Pour une entreprise de réparation, d’installation ou de conseil, la logique change : suivez les devis acceptés, les interventions terminées, les heures ou prestations facturables, les pièces consommées et les factures non encaissées. Un dossier terminé mais non facturé est une fuite de trésorerie ; une facture émise sans preuve de livraison ou de prestation crée un risque de contestation.
Lorsque la trésorerie est centrale, distinguez les flux d’exploitation, d’investissement et de financement selon le cadre comptable retenu. La page officielle consacrée à IAS 7 et au tableau des flux de trésorerie rappelle cette séparation utile pour analyser les mouvements de liquidités, sans constituer une règle tunisienne à appliquer automatiquement.
Les limites, les erreurs et la frontière avec le légal
Un tableau ne corrige pas une mauvaise saisie
Un rapport peut être visuellement convaincant et faux. Les erreurs fréquentes sont les doublons de produits, les achats non réceptionnés, les avoirs oubliés, les unités incohérentes, les ventes saisies après la clôture et les écarts de caisse non expliqués.
Avant de discuter des résultats, vérifiez :
- la période et les filtres appliqués ;
- la présence des retours, annulations et avoirs ;
- la concordance entre caisse, facturation et encaissement ;
- la cohérence des quantités avec un comptage physique ciblé ;
- la date de mise à jour des prix d’achat et des créances.
Le rapport interne ne remplace pas le dossier comptable
Le rapport de gestion légal doit être préparé dans le cadre de la société et de l’exercice concernés. Les données de vente ou de stock peuvent l’alimenter, mais elles ne suffisent pas à elles seules. Le dirigeant doit notamment coordonner les informations avec les états financiers, les événements postérieurs, les engagements importants et les décisions soumises aux associés lorsque ces éléments sont requis.
Pour les sociétés faisant appel public à l’épargne ou soumises à des obligations particulières, les règles de publication et d’information peuvent être renforcées. Le site du Conseil du marché financier tunisien est à consulter pour les textes et documents relevant de son périmètre. Ne réutilisez pas un modèle de SA cotée pour une petite SARL, ni l’inverse.
En 2026, la bonne pratique consiste à faire valider par le professionnel qui suit la société :
- la forme juridique et les rapports exigés ;
- le calendrier d’approbation et de dépôt ;
- les annexes et documents à joindre ;
- la cohérence entre rapport, comptes et procès-verbal ;
- les règles sectorielles ou fiscales applicables.
Mettre en place une routine exploitable
Pour une PME, la méthode la plus robuste est progressive. Commencez avec un rapport que le responsable peut lire en quelques minutes, puis ajoutez des détails uniquement lorsqu’une décision le justifie.
Une routine en trois niveaux
- Chaque jour : clôturer les caisses, contrôler les moyens de paiement, relever les anomalies et signaler les ruptures critiques.
- Chaque semaine : analyser ventes, marge, stock, achats, retours et créances ; attribuer une action à une personne et une date.
- Chaque mois : rapprocher les chiffres avec la comptabilité, examiner les tendances, revoir les prix et préparer les éléments nécessaires au suivi de la direction.
Un tableau de bord peut être partagé entre le dirigeant et le comptable, mais chacun doit savoir quel chiffre fait foi pour quel usage. Le montant de vente utile au responsable commercial n’est pas forcément le montant définitif retenu en comptabilité après avoirs, taxes et écritures de régularisation.
Choisir l’outil sans perdre la traçabilité
Un tableur convient pour une activité très simple, mais il devient fragile lorsque plusieurs personnes saisissent des ventes, que les stocks sont répartis entre dépôts ou que les factures, paiements et retours doivent rester liés. Un logiciel de gestion réduit les ressaisies en réunissant les opérations dans une même base, à condition que les utilisateurs appliquent des règles de saisie claires.
Pour une PME tunisienne, vérifiez en priorité :
- la gestion des articles, achats, ventes, clients et fournisseurs ;
- le suivi des stocks et des mouvements par dépôt ;
- le rapprochement des caisses et des moyens de paiement ;
- les exports utiles au comptable et aux contrôles ;
- la lisibilité des rapports pour les personnes qui ne sont pas spécialistes.
Inventisia regroupe pour les PME tunisiennes la gestion des stocks, la facturation électronique, le point de vente, la caisse, les clients, les fournisseurs et les rapports, sur Windows et macOS, avec des interfaces en français, arabe et anglais. Pour distinguer clairement le rapport légal du pilotage quotidien et disposer d’une base de données opérationnelle cohérente, découvrez Inventisia.
Authored with NotFair SEO
Download Inventisia Now
600 DT · Lifetime access · 3-day free trial · WhatsApp support
Download the app