Logiciel Gestion Trésorerie : suivre les encaissements et anticiper les tensions
Un logiciel gestion trésorerie centralise les entrées et sorties d’argent, les échéances et les soldes disponibles pour aider une PME à savoir ce qu’elle peut payer aujourd’hui et ce qu’elle risque de devoir financer demain. Pour un commerce tunisien, l’outil est utile s’il rapproche les ventes, les achats, les mouvements de caisse et les paiements bancaires, tout en distinguant les sommes réellement encaissées des factures simplement émises.
Table of Contents
- Ce que recouvre la gestion de trésorerie
- Pourquoi le suivi compte pour un commerce ou une PME tunisienne
- Comment le logiciel transforme les opérations en visibilité
- Un exemple chiffré pour interpréter les flux
- Où le suivi échoue — et comment éviter les faux signaux
- Choisir et déployer un outil adapté à l’activité
Ce que recouvre la gestion de trésorerie
La trésorerie désigne les liquidités immédiatement disponibles ou mobilisables à court terme : espèces en caisse, soldes bancaires et, selon le suivi choisi, moyens de paiement en attente de règlement. La gestion de trésorerie consiste à comparer ces ressources aux paiements à effectuer, à leur date prévue. Elle ne se confond donc ni avec le chiffre d’affaires, ni avec le bénéfice, ni avec la valeur du stock.
Une vente à crédit peut augmenter le chiffre d’affaires sans remplir la caisse le jour même. À l’inverse, un paiement fournisseur peut faire baisser le solde bancaire alors que la marchandise achetée reste en stock et n’a pas encore été vendue. Le suivi doit relier ces événements sans les confondre : facture émise, encaissement reçu, dépense engagée et paiement exécuté sont des étapes distinctes.
En pratique, un logiciel peut couvrir plusieurs niveaux :
- Le suivi quotidien : espèces, chèques, paiements par carte, virements et sorties de caisse.
- Le suivi des échéances : factures clients à encaisser, fournisseurs à payer, loyers, salaires ou échéances d’emprunt.
- La prévision : estimation des soldes futurs à partir des échéances connues et d’hypothèses explicites.
- Le rapprochement : comparaison entre les opérations enregistrées et les mouvements visibles sur les relevés bancaires.
Ces fonctions ne sont pas automatiquement présentes dans chaque outil portant l’étiquette « trésorerie ». Avant de choisir, vérifiez si le logiciel se limite à enregistrer les mouvements passés ou s’il permet aussi de suivre les échéances et de construire une prévision. Un plan de trésorerie sert précisément à ordonner les encaissements et décaissements dans le temps ; Bpifrance Création en présente le principe et la logique de construction.
Pourquoi le suivi compte pour un commerce ou une PME tunisienne
Un solde positif aujourd’hui ne garantit pas que l’entreprise pourra honorer tous ses paiements la semaine prochaine. Une supérette peut encaisser beaucoup en espèces et par carte, tout en devant régler une livraison importante avant que ses clients professionnels aient payé leurs factures. Un restaurant peut réaliser un bon service le week-end, puis manquer de liquidités pour acheter les produits frais ou régler une dépense fixe en début de semaine.
Le suivi aide à repérer le décalage entre vente et encaissement. Il permet aussi de distinguer un problème de rentabilité d’un problème de calendrier : une entreprise peut vendre avec une marge, mais recevoir l’argent trop tard pour couvrir ses sorties immédiates. Dans ce cas, la réponse peut être de relancer des clients, d’échelonner un achat ou de discuter une échéance avec un fournisseur — pas nécessairement de réduire les ventes.
Il aide également à voir où l’argent est immobilisé. Des produits qui tournent lentement, des acomptes versés trop tôt ou des créances anciennes peuvent absorber des liquidités. Le logiciel ne décide pas si un achat est judicieux, mais un historique cohérent permet de poser des questions concrètes : quelles références restent en stock, quels clients paient après l’échéance, et quelles dépenses reviennent chaque mois ?
Les besoins varient selon l’activité :
- Épicerie ou supermarché : comparer les clôtures de caisse par jour et par mode de paiement, et suivre les factures des fournisseurs de produits à forte rotation.
- Café ou fast-food : contrôler les ventes par service, les annulations et les sorties pour achats urgents, sans considérer chaque ticket comme un encaissement bancaire déjà disponible.
- Grossiste ou distributeur : suivre les créances clients et les échéances fournisseurs, ainsi que les mouvements entre dépôts si les stocks sont répartis sur plusieurs sites.
- Prestataire de réparation ou d’installation : distinguer acompte, facture finale et paiement reçu, surtout lorsque le travail et l’encaissement se déroulent à des dates différentes.
Pour le dirigeant, l’enjeu est opérationnel : savoir quelle sortie peut être payée sans mettre en risque les achats nécessaires au fonctionnement. Pour le comptable ou le conseiller, c’est aussi une question de qualité des données : une prévision fondée sur des factures en double ou des paiements non confirmés donne une impression de précision, pas une visibilité fiable.
Comment le logiciel transforme les opérations en visibilité
Enregistrer chaque mouvement à la bonne étape
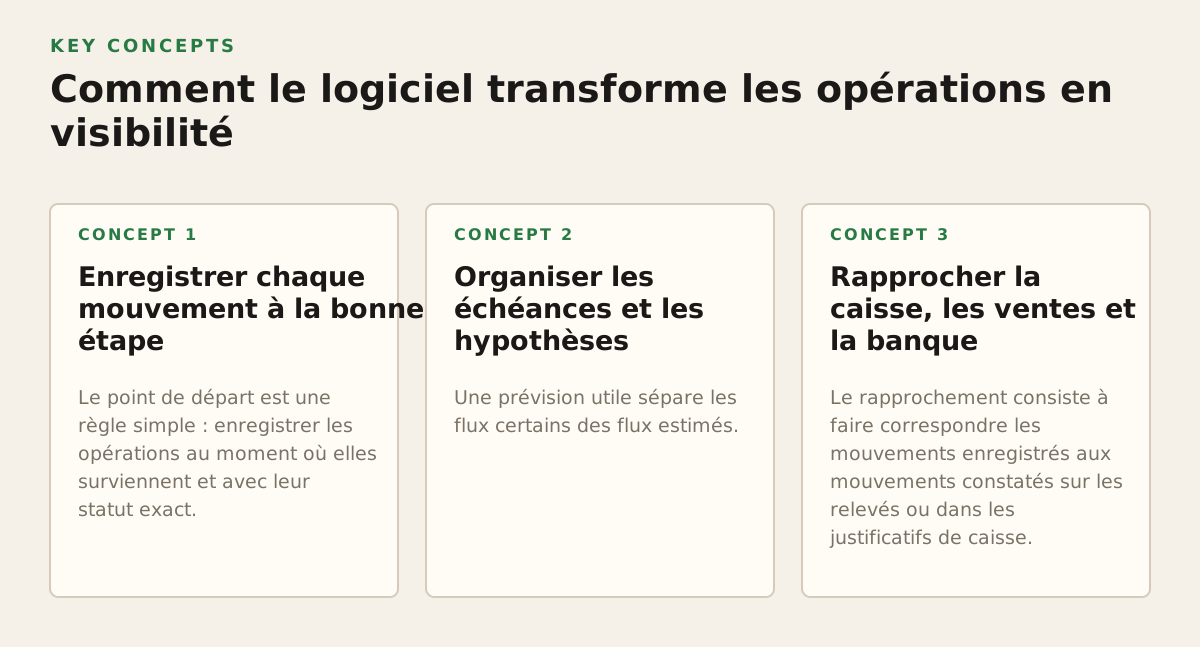
Le point de départ est une règle simple : enregistrer les opérations au moment où elles surviennent et avec leur statut exact. Une facture client reste à encaisser jusqu’à la réception du paiement. Une commande fournisseur n’est pas encore un décaissement. Un paiement par carte peut être enregistré comme vente au point de vente, puis rapproché du versement bancaire correspondant lorsqu’il apparaît sur le relevé.
Dans un commerce, le système de caisse fournit le détail des ventes et des modes de règlement. La clôture doit ensuite être comparée aux espèces comptées, aux reçus de paiement et aux autres justificatifs disponibles. Si le total attendu est différent du total constaté, il faut garder l’écart visible et rechercher sa cause plutôt que de le corriger silencieusement.
Organiser les échéances et les hypothèses
Une prévision utile sépare les flux certains des flux estimés. Une facture fournisseur avec une date convenue n’a pas le même degré de certitude qu’une vente espérée ou qu’un client qui paie habituellement en retard. Le plan peut présenter plusieurs scénarios, mais les hypothèses doivent rester lisibles : date probable d’encaissement, paiement reportable ou achat conditionné à une commande.
Pour une petite structure, les outils de calcul peuvent compléter un logiciel si les catégories et les dates sont maîtrisées. Par exemple, la fonction SOMME.SI.ENS dans la documentation Microsoft Excel permet de totaliser des montants selon plusieurs critères. Elle ne vérifie toutefois ni la réalité d’une opération ni l’absence de doublons : ces contrôles dépendent de la tenue des données.
Rapprocher la caisse, les ventes et la banque
Le rapprochement consiste à faire correspondre les mouvements enregistrés aux mouvements constatés sur les relevés ou dans les justificatifs de caisse. Les différences peuvent venir d’un décalage de date, d’un frais bancaire, d’un paiement rejeté, d’une erreur de saisie ou d’un écart de caisse. La documentation de Microsoft Learn sur le rapprochement bancaire décrit ce principe de comparaison entre les écritures du système et les transactions bancaires ; quel que soit le logiciel choisi, le contrôle doit aboutir à une différence expliquée, pas seulement à des lignes marquées comme traitées.
Le résultat recherché n’est pas une multitude de tableaux. C’est une vue où le dirigeant peut répondre à trois questions : combien est disponible maintenant, quels paiements arrivent ensuite, et quelles sommes attendues restent incertaines.
Un exemple chiffré pour interpréter les flux
Les montants ci-dessous sont un exemple illustratif, pas un seuil recommandé. Prenons un magasin qui commence la semaine avec 6 000 TND disponibles en caisse et en banque. Il prévoit des ventes réglées immédiatement, mais doit aussi payer un fournisseur et un loyer. Le tableau distingue les encaissements attendus des sommes déjà encaissées.
| Événement | Montant illustratif | Traitement dans le suivi |
|---|---|---|
| Solde disponible au début de la période | 6 000 TND | Point de départ, après vérification des soldes |
| Ventes encaissées pendant la période | 2 400 TND | Ajouter au flux réalisé, ventilé par moyen de paiement |
| Facture client arrivée à échéance, non encore payée | 1 200 TND | Garder comme encaissement attendu, pas comme liquidité disponible |
| Règlement fournisseur prévu | 3 100 TND | Inscrire à sa date prévue et confirmer après paiement |
| Loyer à payer | 900 TND | Inclure parmi les sorties certaines de la période |
Si les ventes de 2 400 TND sont bien encaissées et que les paiements de 3 100 TND et 900 TND sont effectués, le solde théorique restant est de 4 400 TND, hors autres mouvements. Les 1 200 TND de facture client ne doivent pas être ajoutés au solde tant que le paiement n’est pas reçu. Cette distinction rend immédiatement visible le risque : si le fournisseur doit être payé avant le client, l’entreprise ne peut pas compter sur cette créance comme si l’argent était déjà en banque.
Une mise à jour chaque jour peut convenir à une activité avec beaucoup de mouvements de caisse ; une revue hebdomadaire peut suffire pour une activité moins transactionnelle. Ce rythme est un choix de pilotage à adapter, non une règle universelle. Le minimum est de rapprocher assez souvent les opérations pour corriger un écart avant qu’il ne se répète sur plusieurs périodes.
Où le suivi échoue — et comment éviter les faux signaux
Un logiciel ne compense pas des données incomplètes. Si un vendeur oublie d’enregistrer une sortie de caisse, si une facture est saisie deux fois ou si une vente à crédit est notée comme payée, le solde affiché devient trompeur. La première protection est un processus de saisie stable : mêmes catégories, statuts compréhensibles, justificatifs conservés et responsabilités définies.
Les erreurs fréquentes sont souvent des confusions entre opérations proches :
- enregistrer une vente comme un encaissement avant que le moyen de paiement soit confirmé ;
- comptabiliser un transfert entre deux comptes comme un revenu ou une dépense ;
- oublier les frais, remboursements, annulations ou paiements rejetés ;
- inclure une facture échue dans les liquidités disponibles sans vérifier qu’elle a été réglée ;
- utiliser le stock comme s’il s’agissait d’argent immédiatement mobilisable.
Une autre limite tient aux prévisions. Les ventes futures, les retards clients et les achats imprévus restent incertains. Une prévision doit donc être relue à partir des événements réels : paiement arrivé, commande confirmée, facture contestée ou livraison retardée. Un écart entre prévision et réalisé n’est pas une raison pour cacher l’ancienne estimation ; c’est une information pour améliorer la prochaine.
Enfin, l’outil de trésorerie ne remplace pas la comptabilité, le conseil fiscal ou la vérification des obligations applicables. En Tunisie, les règles et documents fiscaux doivent être contrôlés dans leur version en vigueur auprès des sources compétentes ; le portail du ministère des Finances tunisien rassemble la documentation de législation fiscale. Il faut éviter de déduire d’un simple tableau de caisse que les exigences de facturation ou de conservation sont satisfaites.
Choisir et déployer un outil adapté à l’activité
Le bon choix dépend moins du nombre de graphiques que de la capacité à suivre les opérations réelles de l’entreprise sans créer une double saisie permanente. Un magasin qui utilise une caisse doit vérifier que les ventes, les remboursements et les modes de règlement peuvent être rapprochés de ses mouvements de trésorerie. Un grossiste doit accorder plus d’attention aux factures clients, aux échéances et à la circulation des marchandises. Un prestataire doit pouvoir séparer les acomptes, les interventions terminées et les règlements reçus.
Avant de signer ou de migrer les données, testez le parcours d’une opération de bout en bout. À titre de liste de vérification de départ, demandez une démonstration sur quelques scénarios propres à votre activité :
- Une vente au comptoir réglée en espèces, puis une clôture de caisse avec comptage.
- Une vente par carte dont le versement bancaire apparaît à une date ultérieure.
- Une facture fournisseur enregistrée, échue, puis effectivement payée.
- Un client professionnel qui règle en retard, sans que le montant attendu soit présenté comme disponible.
- Un remboursement ou une annulation qui corrige les ventes sans effacer la trace de l’opération initiale.
Demandez aussi comment l’outil distingue les mouvements prévus des mouvements réalisés, comment il conserve les traces de correction et comment les utilisateurs accèdent aux informations nécessaires. Si vous utilisez plusieurs langues au quotidien, vérifiez que l’interface convient aux personnes qui saisiront les opérations. Enfin, contrôlez les possibilités d’export et la façon dont vous récupérerez vos données si vous changez de méthode ou de logiciel.
Pour une petite entreprise, un déploiement raisonnable commence par un périmètre limité : caisse, comptes bancaires, principales catégories de dépenses, clients à crédit et échéances fournisseurs. L’équipe valide ensuite les clôtures et les rapprochements avant d’ajouter des analyses plus détaillées. Fixez une personne responsable de la revue et une fréquence de mise à jour réaliste ; un tableau très complet mais laissé sans contrôle est moins utile qu’un suivi simple et tenu à jour.
Inventisia réunit sur Windows et macOS la gestion de stock, la facturation électronique, le point de vente, la caisse, les clients, les fournisseurs et le reporting, avec une interface en français, arabe et anglais et un accès à vie payé une seule fois. Si vous cherchez à relier le suivi de trésorerie aux opérations quotidiennes de votre PME, découvrez Inventisia.
Authored with NotFair SEO
Download Inventisia Now
600 DT · Lifetime access · 3-day free trial · WhatsApp support
Download the app