Checklist De Clôture De Caisse Commerce : la procédure du soir
Une checklist de clôture de caisse commerce sert à vérifier que les ventes enregistrées correspondent aux espèces, aux paiements électroniques et aux justificatifs, puis à consigner tout écart avant de fermer. Suivez toujours le même ordre : arrêter les opérations, comparer les montants attendus aux montants comptés, documenter les différences et sécuriser la caisse. Cette méthode convient à une boutique, une épicerie ou un point de vente de café ; adaptez les étapes aux moyens de paiement et aux règles internes de votre établissement.
Table of Contents
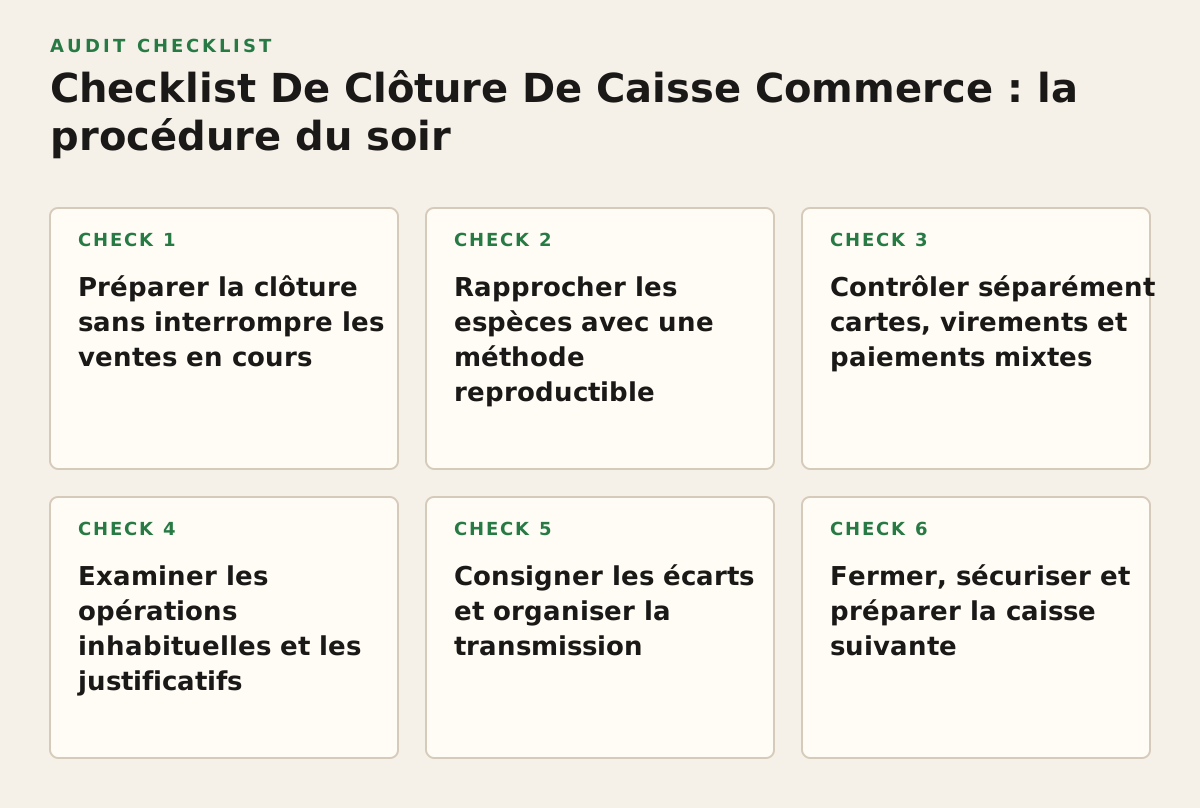
- 1. Préparer la clôture sans interrompre les ventes en cours
- 2. Rapprocher les espèces avec une méthode reproductible
- 3. Contrôler séparément cartes, virements et paiements mixtes
- 4. Examiner les opérations inhabituelles et les justificatifs
- 5. Consigner les écarts et organiser la transmission
- 6. Fermer, sécuriser et préparer la caisse suivante
- 7. Mettre en place la procédure en une semaine de travail
1. Préparer la clôture sans interrompre les ventes en cours
À appliquer quand : plusieurs personnes utilisent le même tiroir, que le commerce ferme par étapes ou qu’une partie des ventes continue pendant le comptage. La première décision est de fixer une limite claire : quelle caisse, quel opérateur et quelle période la clôture couvre-t-elle ? Sans cette limite, une vente saisie après l’édition du rapport peut créer un écart apparent.
Attribuez la clôture à une personne et annoncez le moment où le rapport de fin de période sera édité. Si le commerce reste ouvert, utilisez une caisse distincte pour les ventes qui suivent, ou attendez l’arrêt effectif des encaissements sur la caisse concernée. Notez aussi les opérations qui ne suivent pas le parcours habituel : remboursement, annulation, paiement partagé ou remise exceptionnelle.
Le petit contrôle avant de compter
- Vérifier que le terminal de vente affiche la bonne caisse et la bonne période.
- Terminer les tickets en attente et signaler toute vente encore en cours.
- Repérer les remboursements, annulations et autres opérations à justifier.
- Préparer le rapport de ventes et les relevés nécessaires au rapprochement.
Les procédures de gestion de tiroir de Square et de suivi des espèces de Shopify illustrent l’intérêt de distinguer les mouvements de caisse et le montant attendu. Ce sont des documentations d’outils, pas des règles applicables à tous les commerces : retenez le principe de traçabilité et vérifiez comment votre propre système produit son rapport.
Échec à éviter : clôturer sur un rapport imprimé avant la dernière vente, puis corriger les chiffres de mémoire. Exemple : dans une épicerie encore ouverte, la responsable clôt la caisse principale, note l’heure et bascule les encaissements suivants sur un autre poste. La période contrôlée reste ainsi identifiable.
2. Rapprocher les espèces avec une méthode reproductible
À appliquer quand : la caisse contient un fonds de départ, des espèces issues des ventes ou des retraits et ajouts pendant le service. Le tiroir ne doit pas être comparé à un chiffre isolé : il faut calculer le montant qu’il devrait contenir. Cette distinction évite de prendre le fonds de caisse pour une recette.
Utilisez une formule simple et constante : fonds de départ + encaissements en espèces − sorties documentées = espèces attendues. Comptez ensuite l’argent réellement présent, idéalement par coupure et pièce. La différence entre le montant compté et le montant attendu est l’écart à expliquer ; ce n’est ni automatiquement une erreur de caisse ni une preuve de faute.
Exemple de feuille de décompte
- Fonds de départ confirmé : montant inscrit à l’ouverture.
- Ventes en espèces : total du rapport de caisse.
- Sorties : remboursements en espèces, dépenses autorisées ou dépôt intermédiaire, avec justificatif.
- Montant réellement compté : détail des coupures et total.
- Écart : montant compté moins montant attendu, avec commentaire si nécessaire.
Comptez dans un espace calme et séparez le décompte de la préparation du fonds pour le lendemain. En cas d’écart, recomptez une fois en repartant des coupures, puis comparez les tickets et mouvements enregistrés. Les recommandations de tenue de dossiers de l’IRS concernent les États-Unis et ne définissent pas les obligations tunisiennes ; elles rappellent toutefois un principe opérationnel utile : conserver des traces permettant de justifier les montants inscrits.
Échec à éviter : retirer une différence du tiroir ou l’ajouter au fonds sans la consigner. Exemple : si le comptage ne correspond pas au rapport, inscrivez les deux montants, recomptez et joignez une note. Si l’écart reste inexpliqué, transmettez-le à la personne responsable au lieu de le masquer par une écriture improvisée.
3. Contrôler séparément cartes, virements et paiements mixtes
À appliquer quand : le commerce accepte plusieurs moyens de paiement, ou qu’un client règle un même achat en espèces et par carte. Le total des ventes du point de vente ne suffit pas : il faut vérifier que la ventilation par moyen de paiement est cohérente avec les relevés et reçus disponibles. Le terminal bancaire et le logiciel de caisse peuvent présenter des périodes ou des regroupements différents ; identifiez ce qui est comparé avant de conclure à un écart.
Faites une ligne par moyen de paiement et distinguez montant enregistré, montant confirmé par le terminal ou le relevé et différence à vérifier. Pour un paiement mixte, contrôlez que les deux parts totalisent le prix du ticket et qu’aucune part n’a été saisie deux fois. Ne traitez pas une autorisation, un paiement refusé ou une opération en attente comme un encaissement confirmé sans vérifier son statut.
| Contrôle | À comparer | Si les montants diffèrent | Trace à conserver |
|---|---|---|---|
| Espèces | Montant attendu et argent compté | Recompter, revoir sorties et tickets | Feuille de décompte et note d’écart |
| Carte | Total carte en caisse et clôture du terminal | Vérifier période, statut et reçus | Récapitulatif du terminal |
| Paiement mixte | Parts du ticket et total de la vente | Ouvrir le ticket et contrôler chaque part | Ticket et référence de transaction |
| Autre mode accepté | Ventes saisies et confirmation disponible | Vérifier le statut auprès du canal concerné | Confirmation ou référence |
Échec à éviter : considérer chaque différence entre rapport de caisse et relevé bancaire comme une perte immédiate. Les dates de traitement peuvent ne pas coïncider ; le rapprochement doit comparer des périodes et des statuts compatibles. Exemple : pour une vente partagée entre espèces et carte, le ticket reste le point de départ : vérifiez les deux parts sur ce ticket avant d’examiner le total de la journée.
4. Examiner les opérations inhabituelles et les justificatifs
À appliquer quand : un remboursement, une annulation, une remise manuelle, une dépense prélevée sur la caisse ou une ouverture du tiroir sans vente apparaît dans la journée. Ces opérations peuvent être légitimes, mais elles doivent rester compréhensibles pour la personne qui contrôlera la clôture plus tard. Une note vague comme « correction » ne permet pas de reconstituer ce qui s’est passé.
Pour chaque mouvement atypique, reliez l’opération, son motif et son justificatif. Selon le cas, cela peut être un ticket, une référence de transaction, une autorisation interne ou une note signée. Pour une annulation, vérifiez que la vente n’a pas aussi été encaissée ; pour un remboursement, vérifiez le moyen utilisé et le montant réellement rendu.
- Remboursement : ticket d’origine, montant, moyen de remboursement et motif.
- Annulation : référence de vente et raison de l’annulation.
- Dépense de caisse : justificatif et personne ayant autorisé la sortie.
- Correction manuelle : valeur avant/après, explication et responsable.
Les guides de gestion financière de la SBA et de tenue des dossiers de l’IRS sont conçus pour leur propre contexte américain ; ils ne remplacent pas les consignes comptables ou fiscales tunisiennes. Pour la procédure quotidienne, leur intérêt est plus général : un enregistrement exploitable doit pouvoir être relié à une pièce ou à une explication vérifiable.
Échec à éviter : laisser les justificatifs dans une poche, un tiroir ou une conversation de messagerie sans lien avec la clôture. Exemple : agrafez ou associez chaque preuve au numéro de caisse et à la date concernés, puis signalez les pièces manquantes dans le rapport de clôture plutôt que de les remplacer par un souvenir oral.
5. Consigner les écarts et organiser la transmission
À appliquer quand : une autre personne reprend la caisse, qu’un gérant contrôle plusieurs points de vente ou que les clôtures sont examinées plus tard par un comptable. La note de clôture doit permettre à quelqu’un qui n’était pas présent de comprendre ce qui est confirmé, ce qui reste à vérifier et qui s’en charge.
Inscrivez le montant attendu, le montant constaté et l’écart sans arrondir ni modifier le rapport source. Ajoutez une explication factuelle : « ticket de remboursement manquant, à retrouver » est plus utile que « probablement erreur ». Indiquez aussi le nom de la personne qui a compté, l’heure de clôture et le responsable informé, selon les pratiques internes du commerce.
Règle de traitement des écarts
- Recompter les espèces et vérifier les totaux saisis.
- Comparer tickets, remboursements, mouvements et rapports.
- Documenter le montant non résolu et les vérifications déjà faites.
- Transmettre au responsable désigné, sans compenser l’écart avec une autre caisse.
Un écart récurrent sur une même étape appelle une correction de procédure : par exemple, revoir la manière dont les paiements mixtes sont saisis ou clarifier qui peut autoriser une sortie. Un écart isolé sans explication ne justifie pas à lui seul une conclusion sur sa cause. Échec à éviter : imposer une tolérance chiffrée sans l’avoir définie et validée en interne. Si vous fixez un seuil d’alerte, traitez-le comme une règle de travail propre à l’établissement, pas comme une norme universelle.
6. Fermer, sécuriser et préparer la caisse suivante
À appliquer quand : la caisse doit rester sur place, être déposée ou être remise à une autre équipe. Après le rapprochement, décidez du sort des espèces et laissez une trace de la remise. Le montant gardé comme fonds de départ doit être distingué du montant destiné au dépôt ou au coffre.
Étiquetez séparément le fonds prévu pour la prochaine ouverture et les recettes mises de côté. Faites confirmer la remise selon votre procédure interne, puis rangez le rapport et les justificatifs au même emplacement logique, papier ou numérique. Si le commerce utilise plusieurs caisses ou entrepôts, identifiez précisément le point de vente concerné : un total consolidé ne remplace pas le contrôle de chaque tiroir.
Échec à éviter : laisser un montant non identifié dans la caisse en supposant que la personne suivante saura à quoi il correspond. Exemple : préparez le fonds de la relève, indiquez son montant sur le document d’ouverture suivant et consignez séparément ce qui a été sécurisé. Vérifiez les obligations locales et les consignes de votre banque ou de votre comptable pour les dépôts et la conservation des documents ; les sources étrangères citées ici ne fixent pas les règles tunisiennes.
7. Mettre en place la procédure en une semaine de travail
Pour rendre la checklist praticable, commencez par le processus réel du commerce, pas par un formulaire complexe. Choisissez un modèle unique qui reprend les étapes ci-dessus, puis faites-le remplir par la personne qui clôture effectivement la caisse. Ajustez-le seulement si une étape ne correspond pas aux moyens de paiement ou aux rapports disponibles.
- Définir le périmètre : nommer chaque caisse, préciser qui clôture et décider comment gérer les ventes après la clôture.
- Créer le support : prévoir les champs pour le fonds, les ventes par moyen, les sorties, le comptage, les justificatifs, l’écart et sa transmission.
- Faire une clôture accompagnée : observer où l’équipe cherche les rapports et quelles opérations demandent une explication. Ne transformez pas une difficulté de saisie en faute individuelle.
- Corriger les ambiguïtés : préciser qui autorise remboursements et dépenses, où ranger les justificatifs et qui reprend les écarts non résolus.
- Contrôler la répétabilité : vérifier que deux personnes peuvent suivre la même séquence et produire un dossier compréhensible sans explication orale.
Gardez la checklist courte au poste de caisse et la procédure détaillée à disposition du responsable. Si vous utilisez un logiciel de gestion, vérifiez concrètement quels rapports et mouvements il permet d’extraire avant de bâtir le formulaire autour de ces données. Inventisia propose une application de gestion pour PME tunisiennes couvrant notamment caisse, ventes, paiements et rapports ; découvrez-la via Inventisia si vous cherchez à centraliser ces opérations dans un outil de gestion.
Authored with NotFair SEO
Download Inventisia Now
600 DT · Lifetime access · 3-day free trial · WhatsApp support
Download the app